"해지·취소권 소멸과 보험금 지급은 별개"…무조건 보장되진 않아
금감원 "병력 누락 권유는 부당권유 소지…위법 정황 확인 시 조치"
김 모(56·여) 씨는 지난달 D생명의 암보험에 가입했다. 최근 몇 달째 무릎 관절염으로 통원치료를 받고 있는데, 이를 밝히자 보험설계사는 청약서에 해당 병력을 적지 말라고 권했다. 사실대로 알리면 무릎 부위가 보장에서 제외돼 나중에 암이 생겨도 보험금을 받지 못한다는 이유였다.
김 씨가 그래도 괜찮으냐고 묻자 설계사는 보험 가입 후 5년만 지나면 된다고 장담했다. 청약서에 병력을 숨겼더라도 5년 뒤에는 무릎 관련 암을 포함해 모든 보험금을 받을 수 있다는 것이었다.
김 씨는 이를 믿고 가입했다. 책 한 권 두께의 약관도 받았지만 제대로 읽지 않아 정확한 내용은 모른다. 설계사를 믿으면서도 실제로 보험금을 받을 수 있을지 가끔 불안감을 느낀다.
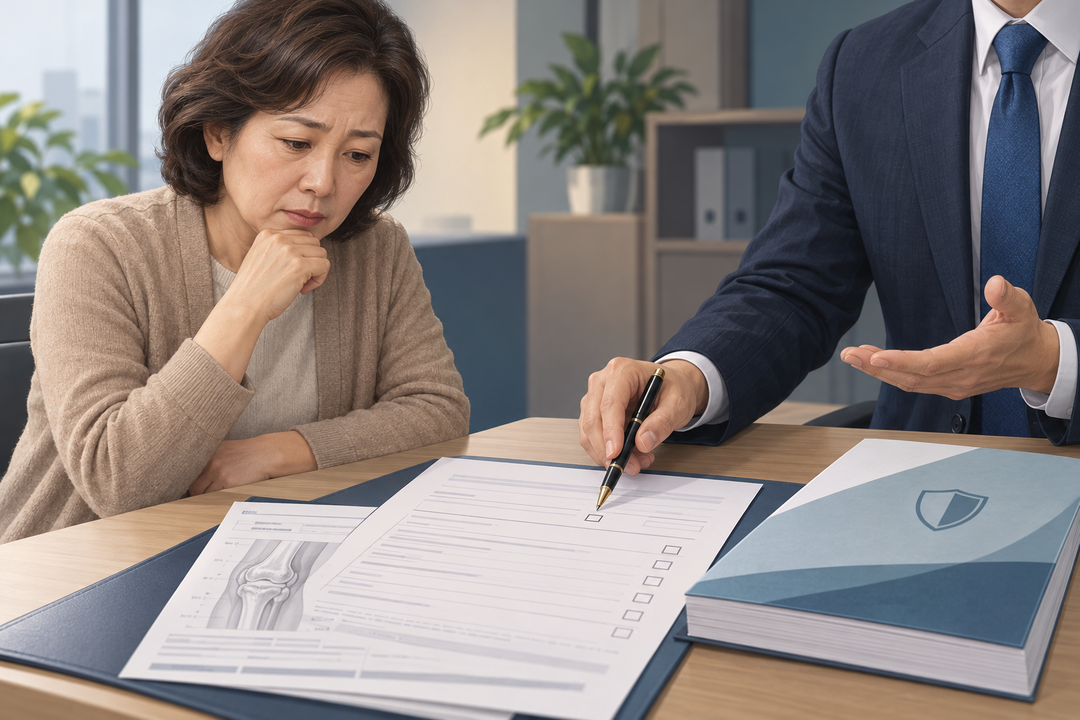 |
| ▲ 보험 상담 관련 이미지. [챗지피티] |
설계사 장담대로 김 씨가 5년 뒤 무릎 부위에 암이 생기면 보험금을 받을 수 있을까.
금융감독원 보험검사 담당자는 "보험금을 받을 가능성이 높은 건 맞지만 확실히 받는다고 장담할 수는 없다"고 말했다. 보험업계 관계자들도 같은 의견을 표했다.
보험사가 병력 누락을 문제 삼을 수 있는 기간에는 법적 제한이 있기 때문이다. 상법 제651조에 따르면 중요한 병력을 고의나 중대한 과실로 숨긴 경우 보험사는 계약 체결일부터 3년 이내에 계약을 해지할 수 있다. 일부 보험약관은 암 진단 사실을 숨기는 등 뚜렷한 사기의사가 있었음을 보험사가 증명하면 5년 이내에 계약을 취소할 수 있도록 정하고 있다.
즉, 5년이 지나면 병력 누락을 이유로 보험사가 계약을 해지·취소할 수 있는 권한이 사라진다. 하지만 계약을 해지·취소할 수 없다고 해서 보험금을 반드시 지급해야 하는 것은 아니다.
생명보험사 보험금 심사 담당자는 "5년 후에는 과거 관절염 병력을 숨겼다는 이유만으로 보험금 지급을 거절하기는 어려울 수 있다"면서도 "반드시 지급된다고 장담할 수는 없다"고 말했다. 그는 "숨긴 병력의 중요성, 고의 여부 등에 따라 다르다"고 했다.
황현아 보험연구원 보험법제연구실장(변호사)도 "보험사의 계약 해지·취소권이 소멸해도 보험금 편취를 위한 고의적인 속임수가 인정되면 사기죄가 성립한 판례가 있다"며 "고의로 숨기는 건 위험한 시도"라고 말했다.
금융감독원 보험검사 관계자는 "병력 누락 권유는 부당권유 소지가 있다"며 "위법사항 확인 시 조치할 것"이라고 했다.
KPI뉴스 / 이수민 기자 smlee682@kpinews.kr
[ⓒ KPI뉴스. 무단전재-재배포 금지]